
تغلق المجموعة التي تعمل شركاتها في أكثر من بلد شهرها مرتين في العادة.
في المرة الأولى تغلق كل شركة دفاترها بعملتها، وكثيراً ما يكون ذلك على نظام مستقل. وفي المرة الثانية يصدر أحدهم موازين المراجعة كلها إلى جدول إلكتروني ويحولها بالأسعار المتاحة فيه، ويحذف منها ما باعته الشركات بعضها لبعض، ليعيد بناء قوائم المجموعة يدوياً.
ويلغي نظام نما هذا الإغلاق الثاني، وذلك لأن شركات المجموعة كلها تعمل على قاعدة بيانات واحدة وتمسك كل شركة دفاترها بعملتها. ومن ثم يصير توحيد القوائم المالية متعدد العملات ثلاثة تقارير من تقارير النظام، وهي ميزان المراجعة الموحد وقائمة الدخل الموحدة وقائمة المركز المالي الموحدة.
وتترجم هذه التقارير أرقام كل شركة إلى عملة تقرير واحدة، وتستبعد المعاملات بين الشركات في كل مرة يتم تشغيلها.
وتأتي الأمثلة في هذا المقال من مجموعة روافد، وهي مجموعة افتراضية أنشأناها لبناء العرض التوضيحي. يمسك المقر الرئيسي في لبنان دفاتره بالدولار الأمريكي، وتعمل الشركات التابعة في مصر والسعودية والإمارات والجزائر كل منها بعملة بلدها، ومعها شركة سادسة لا عمل لها إلا تسويات التوحيد.
ويغطي العرض عشرة أشهر من الحركة في نحو 1,350 مستنداً، وعملة التقرير فيه هي الدولار.
عملة كل شركة
ترتبط كل شركة في نما بدفتر حسابات، وهو الذي يحدد عملتها الرئيسية. ولذلك تسجل الشركة المصرية بالجنيه والسعودية بالريال والمقر الرئيسي بالدولار، وكل ذلك داخل قاعدة البيانات نفسها.
ومع ذلك تشترك الشركات كلها في شجرة حسابات واحدة. والحساب الذي يتم تفعيل خيار «استخدام عملة الحركة المحلية» عليه يأخذ عملة الشركة التي ترحل إليه، بحيث يكون حساب النقدية بالبنوك بالعملة المحلية حساباً واحداً يحمل الجنيه في مصر والدينار في الجزائر.
ولا يحتاج أحد إلى صيانة خمس نسخ من الشجرة، كما يجد التقرير الذي يجمع الأرقام بالحساب حساباً واحداً في كل الشركات.
ملف أصناف واحد لكل الشركات
الصنف الذي يتم حفظه دون تحديد شركة يكون سجلاً عاماً، ومن خلال إعداد واحد تظهر السجلات العامة من داخل كل شركة. ولذلك تحتفظ المجموعة بملف أصناف واحد، فلكل صنف كود واحد ووصف واحد ووحدة واحدة تستخدمها كل شركة تشتريه أو تبيعه، دون نسخة لكل شركة ودون مزامنة بين النسخ.
وقد يبدو ذلك تنظيماً إدارياً فحسب، غير أنه هو ما يجعل أصعب الاستبعادات ممكناً. وحين يبيع المقر الرئيسي بضاعة لمصر يتحرك الصنف نفسه في الشركتين، ومن ثم يستطيع النظام تتبعه من فاتورة البائع حتى مخزن المشتري، كما يأتي بيانه لاحقاً.
المعاملات بين شركات بعملات مختلفة
يسجل مستند جاري تحويل الشركات طرفي الحركة في خطوة واحدة، حيث ينشئ سند قيد في كل شركة يتوازن على الحساب الجاري للشركة الأخرى. وحين تختلف العملتان يتم قيد كل طرف بسعر دفتر شركته.
وإذا قيد المقر الرئيسي أتعاب إدارة بالدولار على الشركة المصرية، سجل المقر المبلغ بالدولار وسجلت مصر مقابله بالجنيه بسعرها في ذلك التاريخ. ويشترط المستند عملة حركة واحدة على كل السطور، بحيث يحمل الحسابان الجاريان المبلغ نفسه بالدولار.
أما المخزون والأصول الثابتة فلها حكم آخر. يعمل سند التحويل المخزني وسند نقل الأصل بين شركتين تستخدمان العملة نفسها، ويرفضهما النظام بين عملتين مختلفتين برسالة تبين البديل. وذلك لأن المجموعة لا تنقل البضاعة عبر الحدود بهذه الطريقة في الواقع، وإنما تصدر إحدى الشركتين فاتورة مبيعات وتسجل الأخرى فاتورة مشتريات، ثم تستبعد التقارير الموحدة هذا البيع كما ينبغي.
ويشرح دليل سندات القيد مستند التحويل نفسه.
ثلاث قوائم موحدة
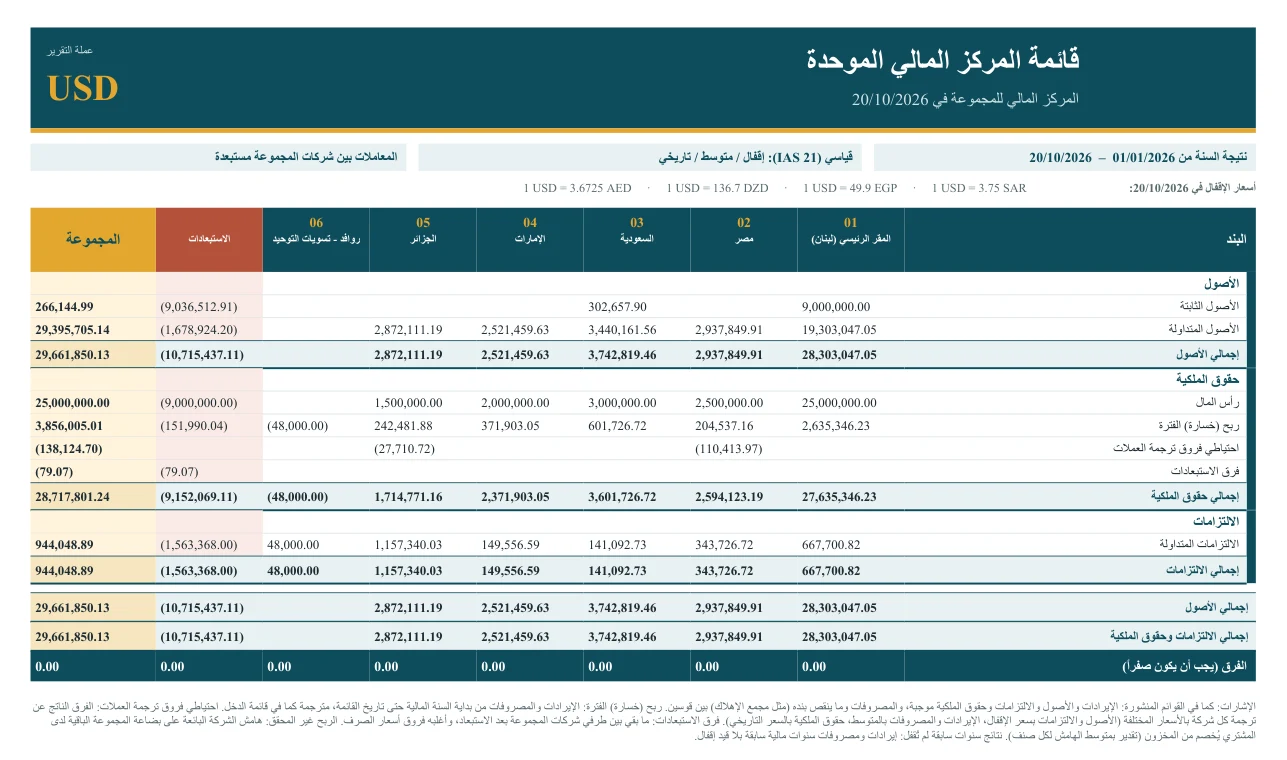
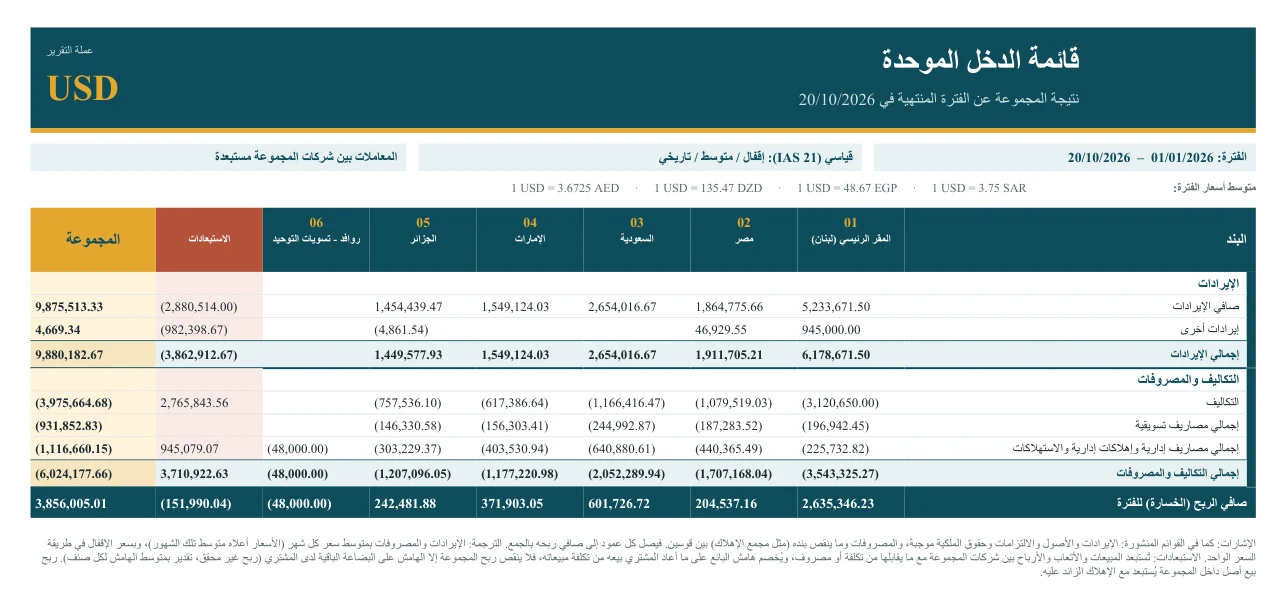
يشترك ميزان المراجعة الموحد وقائمة الدخل الموحدة وقائمة المركز المالي الموحدة في تصميم واحد، يخصص فيه عمود لكل شركة ثم عمود للاستبعادات ثم عمود المجموعة. وتظهر أرقام كل شركة مترجمة إلى عملة التقرير، ولذلك يمكن قراءة كل عمود وحده، ويكون مجموع الصف هو رقم المجموعة.
ويتم تحديد ما يلي عند تشغيل التقارير.
- عملة التقرير، وتكون افتراضياً عملة التقارير المحددة على دفتر الحسابات.
- الفترة، أو التاريخ الذي تعد عنده قائمة المركز المالي.
- طريقة ترجمة العملات، كما يأتي تفصيلها.
- الشركات التي يشملها التقرير.
- استبعاد المعاملات بين شركات المجموعة أو إبقاؤها.
وتطبع أسعار الصرف المستخدمة في رأس التقرير، كما تنتهي قائمة المركز المالي بسطر «الفرق (يجب أن يكون صفراً)» لكل عمود. وتصدر القوائم بالعربية والإنجليزية، وتنعكس الصفحة العربية من اليمين إلى اليسار. ويشرح دليل القوائم الموحدة مدخلات التقارير وأسعار الصرف التي تحتاجها وطريقة إعداد المجموعة لها.
الترجمة وفق معيار IAS 21
تتبع الطريقة القياسية معيار IAS 21، وذلك على النحو التالي.
- الأصول والالتزامات بسعر الإقفال في تاريخ التقرير.
- الإيرادات والمصروفات بمتوسط سعر كل شهر.
- حقوق الملكية بالسعر التاريخي، وهو السعر الذي تم به القيد.
ولا تتفق الأسعار الثلاثة، ولذلك لا يتوازن ميزان الشركة وحده بعد ترجمته. ويظهر الفرق في حقوق الملكية باسم احتياطي فروق ترجمة العملات، ويحسبه التقرير دون أن يتم ترحيله في أي مكان.
وفي العرض انتقل الجنيه المصري خلال السنة من 47.60 إلى 49.90 للدولار، والدينار الجزائري من 134.20 إلى 136.70. ولهذا صار رأس المال الذي ضخه المقر الرئيسي في الشركتين يساوي اليوم دولارات أقل مما كان عليه وقت سداده، وهو ما يعكسه الاحتياطي البالغ (138,124.70) دولاراً للمجموعة في 20 أكتوبر.
أما طريقة سعر الإقفال الواحد فتترجم كل شيء بسعر الإقفال، ويكون الاحتياطي فيها صفراً، وتفضلها بعض المجموعات في التقارير الإدارية.
والسعر الذي يترجم به كل حساب حقل على الحساب وعلى شجرة الحسابات اسمه سعر الترجمة في التوحيد. وإذا ترك فارغاً تترجم حسابات المركز المالي بسعر الإقفال وحسابات قائمة الدخل بالمتوسط. ولذلك يكفي في الغالب تعديل واحد، وهو اختيار «تاريخي» مرة واحدة على شجرة حقوق الملكية لتتبعها كل الحسابات تحتها. وإذا سأل المراجع عن السعر الذي يستخدمه حساب ما وجد الجواب على شاشة الحساب نفسها.
وتؤخذ الأسعار من أسعار الصرف العامة للمجموعة، أي التي لم تحدد عليها شركة. ويحتفظ بها النظام في جدول لأسعار التحويل بين العملات يعاد بناؤه كلما تم حفظ سند سعر صرف، بحيث يتوفر سعر الجنيه مقابل الدولار حتى لو لم يحمل الدفتر إلا سعر الدولار مقابل الجنيه.
الاستبعادات
تعتمد الاستبعادات على علامة واحدة، وهي خيار حساب بين شركات المجموعة على الحساب وعلى شجرة الحسابات. وإذا تم تفعيله على شجرة انتقل إلى كل ما تحتها من شجرات وحسابات.
ويكفي تفعيله مرة واحدة على مديونيات شركات المجموعة ودائنياتها ومبيعاتها البينية وتكلفتها وأتعاب الإدارة والحسابات الجارية. ثم ينتقل كل سطر يحمل العلامة إلى عمود الاستبعادات بعكس إشارته، ويخرج من إجمالي المجموعة.
وما لا يتساوى بعد ذلك يظهر في سطر فرق الاستبعادات. وهو في الغالب فرق عملة بين طرفين تم قيدهما بسعرين مختلفين، وقد بلغ في العرض 79.07 دولاراً على أتعاب إدارة عشرة أشهر. ومثل هذا الرقم سهل التفسير، أما الفرق الكبير فيدل على مستند بين الشركات لم يسجله أحد الطرفين.
وتحتاج حالة واحدة إلى أكثر من العلامة، وهي بيع أصل داخل المجموعة. وفي العرض باعت الشركة المصرية إحدى معدات الإنتاج للشركة السعودية بربح، ويتم في هذه الحالة استبعاد الربح وتخفيض أصل المشتري بالمبلغ نفسه، كما يتم رد الإهلاك الزائد الذي حمله المشتري على هذا المبلغ.
الربح غير المحقق في المخزون
حين يبيع المقر الرئيسي بضاعة لشركة تابعة بهامش ربح، لا يصير هذا الهامش ربحاً للمجموعة إلا بعد بيع البضاعة لعميل من خارجها. ومن ثم فإن ما بقي منها في مخزن الشركة التابعة في تاريخ التقرير يحمل ربحاً لم تحققه المجموعة بعد.
وتحسب التقارير هذا الربح بنفسها. حيث تضرب الكمية الباقية لدى كل شركة مشترية من كل صنف اشترته من شركات المجموعة في متوسط هامش الصنف الذي حققه البائعون في المجموعة من مبيعاته بينهم خلال الفترة، ثم يخصم الناتج من المخزون.
أما هامش الجزء الذي أعيد بيعه فيخصم من تكلفة مبيعات المشتري، بحيث لا يظهر في أرقام المجموعة إلا الربح المحقق من عملاء خارجها.
وهذا الرقم تقدير، وتنص على ذلك حواشي التقرير، لأنه يستخدم متوسط الهامش للصنف بدلاً من هامش كل شحنة على حدة. ولم يكن حسابه ممكناً أصلاً لولا ملف الأصناف المشترك، وذلك لأن النظام يطابق مخزون المشتري بفواتير البائع دون أن يربط أحد أكواد الأصناف بين الشركات.
أما التسويات التي لا يستطيع تقرير أن يحسبها، كتسوية القيمة العادلة أو تصحيح سنة سابقة، فتسجل بسندات قيد عادية في شركة مخصصة لتسويات التوحيد. ولهذه الشركة عمود خاص بها، بحيث يراها المراجع منفصلة عن الشركات العاملة.
حساب جديد في كل تشغيل
لا يتم ترحيل شيء من ذلك، وإنما تحسب الاستبعادات والربح غير المحقق واحتياطي فروق الترجمة في كل مرة يتم فيها تشغيل التقرير، وذلك من الدفاتر كما هي في تلك اللحظة.
وإذا تم ترحيل فاتورة متأخرة في الجزائر ظهرت في التشغيل التالي. ومن ثم لا يوجد قيد توحيد يلزم عكسه في بداية الفترة التالية، ولا مجموعة دفاتر ثانية يلزم إبقاؤها مطابقة للأولى.
ويعرض الفيديو التالي مجموعة العرض والقوائم الثلاث:

ويمكن أيضاً مشاهدته على يوتيوب. أما طريقة عمل الشركات نفسها على قاعدة بيانات واحدة فتجدها في صفحة كل شركاتك في قاعدة بيانات واحدة.