
الكيماويات والدهانات والصناعات التحويلية
إدارة شحنات الإنتاج والهدر والمنتجات المصاحبة وتكلفة كل شحنة، مع متابعة دقيقة لمعايير الجودة.
في مصانع الدهانات والأسمدة والكيماويات لا تكفي مقارنة عدد الوحدات الداخلة والخارجة. المطلوب هو معرفة تكلفة كل شحنة، وكمية الناتج الفعلية مقارنة بقائمة المواد، وأثر تفاوت فعالية الخامات بين توريدة وأخرى. يعالج نما هذه المتطلبات ضمن دورة الإنتاج: فيعدل الكمية المصروفة بحسب الفعالية المقيسة، ويحسب تكلفة كل شحنة على حدة، ويبقي الناتج خارج المخزون المتاح حتى تجيزه نتائج فحص الجودة.
الوحدات التي يعتمد عليها هذا القطاع
مشتركة مع كل عملاء نما، ومهيّأة لطريقة عملك.
- إدارة الإنتاج – التكلفة الفعلية لا التقديرية قوائم المكونات ومسارات التشغيل وأوامر الإنتاج والتكلفة الفعلية للمنتج.
- ضبط الجودة – البوابة بين الوارد والمتاح قوائم فحص تحكم دخول البضاعة للمخزون، وفحوص العملية التي خلفها.
- إدارة المخزون – الكمية والقيمة وأين هي فعلاً مخازن متعددة وشحنات وأرقام تسلسلية وجرد وتكلفة كل حركة مخزنية.
- تخطيط احتياجات المواد MRP – من الطلب إلى أمر الشراء مقارنة الاحتياج بالمخزون والتوريدات لتحديد ما يتم شراؤه وما يتم تصنيعه.
- المشتريات – طلب، ومقارنة، وأمر، واستلام، ومطابقة طلبات الشراء وعروض الأسعار وأوامر التوريد والاستلام بتكلفة وصول محملة.
- الأستاذ العام – حسابات تشرح مصدر كل رقم دليل الحسابات والقيود ومراكز التكلفة والقوائم المالية المبنية عليها.
يُصرف بالتركيز، ويُكلّف بالشحنة
ما كلفته هذه الشحنة فعلاً
قائمة المواد تحمل نسبة تركيز، فالمكون الذي يجيء عياره تسعين بالمئة يتم صرفه بمقدار 1.111 من الاسمي لا بوزن الخطة. ويجري حساب التكلفة لكل شحنة على حدة، وتبقى خارج الرصيد المتاح حتى تجتاز نتائج فحصها.
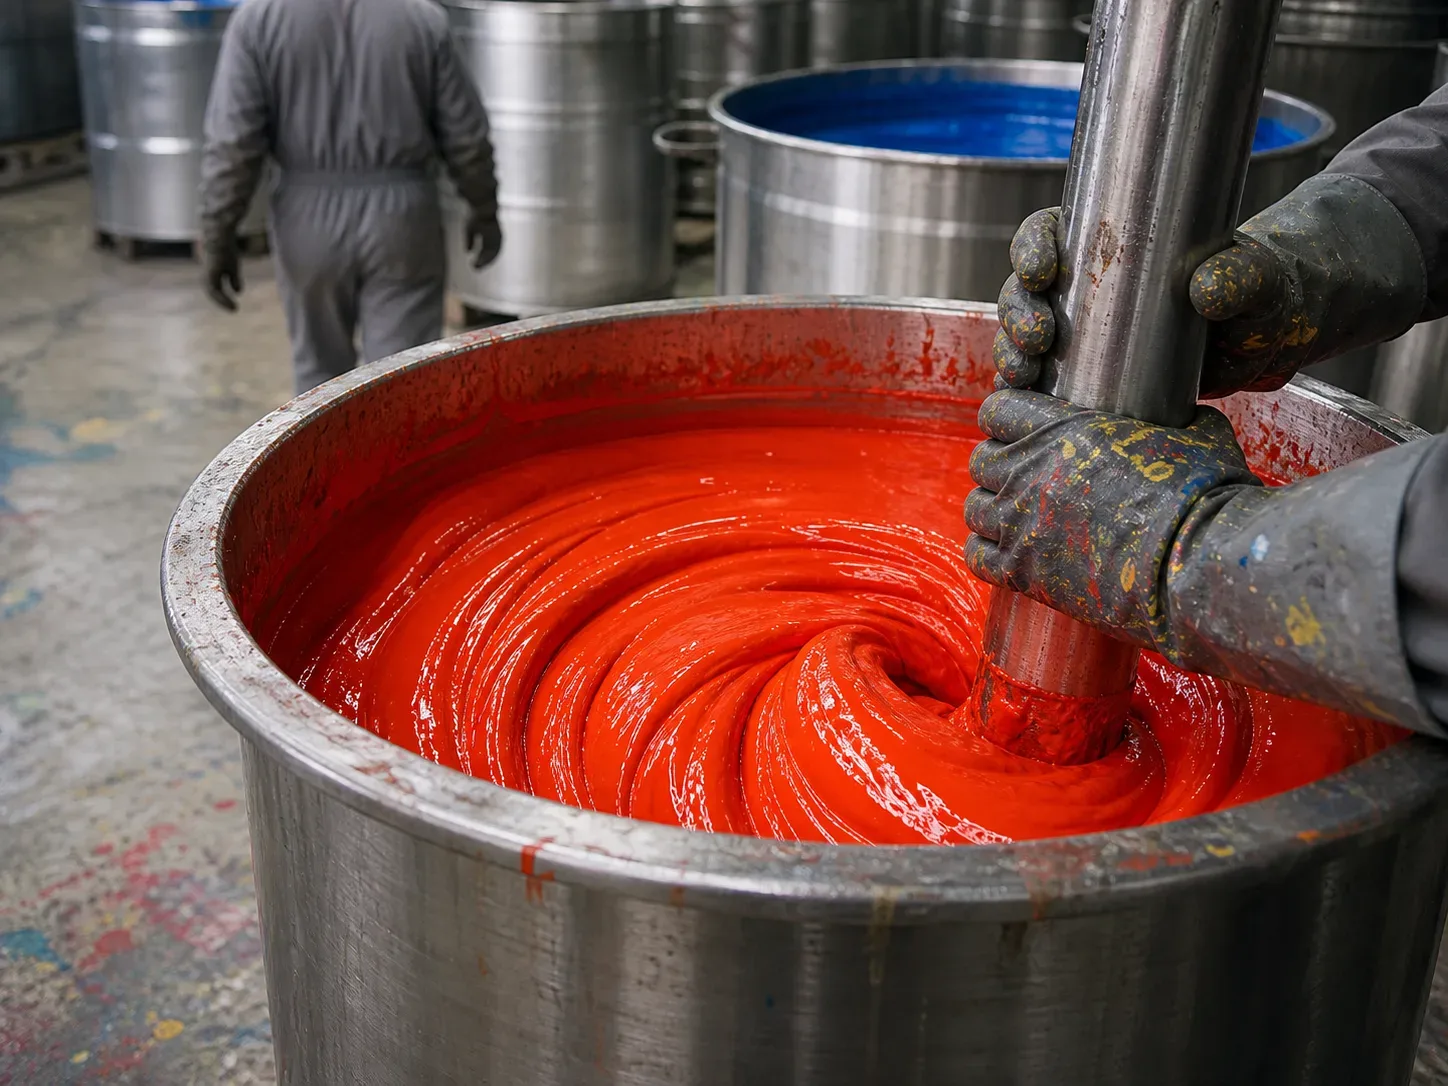
النظام العددي ومصنع الشحنات
تنمذج أغلب الأنظمة الإنتاج عداً، فألف وحدة تدخل وألف تخرج، وكل واحدة صورة من سابقتها. أما المصنع الذي يصب خاماته في خلاط فلا يعمل هكذا، حيث تتوقف الكمية التي يسحبها على قوة ما دخل وعلى سلوك الشحنة نفسها. وهنا يفترق برنامج مصانع الكيماويات عن النظام العام.
وثلاثة أرقام هي التي تقرر ربح الشحنة من خسارتها، وهي كم كلفت هذه الشحنة، وكم خرج منها مقابل المخطط، وهل كانت المادة المصروفة بالقوة التي ادعتها شهادتها.
وهي أرقام لا يحسبها نظام مبني للتجميع العددي أصلاً، ومن ثم ينتهي بها الأمر في جدول بجانب النظام. وهو بالضبط الموضع الذي يتقرر عنده هامش مصنع التحويل.
الصرف بالمحتوى الفعال
قلما يطابق برميل الخامة مواصفته تماماً، فيأتي بفعالية اثنتين وتسعين بالمئة أو ثمان وثمانين، وصرف الوزن الاسمي يضع في الشحنة قدراً خاطئاً من المادة الفعالة.
ويحمل نما فعالية على سطر قائمة المواد وأقصى فعالية على الصنف، ويقسم أمر الإنتاج عند رفعه الكمية المطلوبة على تلك الفعالية ليخرج بالكمية الواجب صرفها. ومكون فعاليته تسعون بالمئة يتم صرفه بـ1.111 ضعف الاسمي، والكامل يتم صرفه كما كتب. ثم يطبق معامل العائد بالطريقة نفسها فوقه.
والفعالية رقم مخطط على قائمة المواد. أما حيث تختلف القوة من توريدة إلى أخرى، كالحال المعتادة في الأسمدة مثلاً، فيمكن ضبط السطر ليقرأ النسبة الفعالة، أو غير الفعالة، المقيدة على الشحنة المصروفة نفسها. وتتدرج الكمية عليها.
ويمكن كذلك اعتبار النسبة الفعالة حين يبحث النظام عن آخر سعر شراء أو بيع، ومن ثم يصير ما دفعته في طن المادة قابلاً للمقارنة بما فيه فعلاً.
والذي يجعل هذا كله قابلاً للمراجعة أن سطر الأمر يحتفظ بالكميات الثلاث جنباً إلى جنب: قبل الفعالية، وبعدها، وبعد العائد. وبذلك يرى من يراجع الشحنة لماذا اختلف المصروف عن الخطة. والإنتاج هو موضع هذا الحساب، ويحمل تخطيط احتياجات المواد المعاملات نفسها حين يفك الطلب إلى ما يجب شراؤه.
تكلفة الشحنة الواحدة
«تكلفة لكل شحنة» إعداد على شرط أمر الإنتاج، وهو الفرق بين أن تعرف متوسط تكلفة المنتج وأن تعرف تكلفة هذه الشحنة.
ويتم به حساب تكلفة كل رقم شحنة في تسليمات المنتج على حدة، ولا تنصهر شحنتان استهلكتا درجتين مختلفتين أو استغرقتا ساعات مختلفة في رقم واحد ممزوج.
وللتكاليف غير المباشرة قواعد للتوزيع، يمكنك أن تختار من خلالها ما يناسب مصنعك:
- نسبة من الخامات.
- مبلغ لكل وحدة.
- مبلغ لكل ساعة إنتاج.
- ما تحملته الحسابات العامة فعلاً في الفترة.
وأي شيء آخر تخرجه الشحنة يتم إعلانه منتجاً مرافقاً بحصته من التكلفة وبمخزنه، ولا يحمل المنتج الرئيس إلا ما بقي. ويقابل إغلاق الأمر ذلك كله بالمعياري ويظهر الانحرافات، ثم يتم ترحيل الناتج إلى الحسابات العامة نفسها التي يمسكها كل عميل.
إفراج الشحنة وحجزها
يقف الوارد من المورد والخارج من الخط معاً في مخزن الفحص، فلا يبلغ أي منهما المخزون المتاح إلا بعد أن يقبله مستند فحص الجودة. ويمكن قبول جزء من التوريدة ورفض باقيها. وتكون النتيجة مقيسة إلى حد، وذلك لأن أسئلة القائمة تأخذ رقماً أو مدى.
وتحمل كل حركة الشحنة، وتحمل الشحنة تاريخ إنتاجها وصلاحيتها وإعادة اختبارها. ومن ثم يصرف المخزون الأقرب انتهاءً أولاً حيث تريد ذلك، ويصير تاريخ إعادة الاختبار صفة محفوظة على الرصيد بدلاً من ملاحظة على لوح.
وحين يظهر الخلل بعد فوات الأمر، يمكن منع شحنة قائمة في المخزون من الصرف مدة محددة، وهو ما يجعل السحب أو الحجز قيداً يفرضه النظام على الصرف.
كل شاشة وحقل وإعداد موثّق بالكامل.
اقرأ التوثيق ←إجابات مباشرة عن أسئلتك
خاماتنا لا تأتي بفعالية كاملة أبداً. هل يعدل نما الكمية المصروفة أم نحسبها نحن؟
يعدلها. فسطر قائمة المواد يحمل فعالية، والصنف يحمل أقصى فعالية، ويقسم أمر الإنتاج الكمية المطلوبة على الفعالية ليخرج بالكمية المصروفة فعلاً، فمكون فعاليته تسعون بالمئة يتم صرفه بـ1.111 ضعف الاسمي. ويحتفظ سطر الأمر بالكمية قبل الفعالية وبعدها وبعد معامل العائد كلاً على حدة، بحيث يبقى التعديل ظاهراً بدلاً من أن ينصهر في رقم واحد.
نريد تكلفة الشحنة الواحدة لا متوسط الشهر. أهذا ممكن؟
نعم. «تكلفة لكل شحنة» إعداد على شرط أمر الإنتاج، ويتم به حساب تكلفة خاصة لكل رقم شحنة في تسليمات المنتج. ومن ثم تخرج شحنتان من المنتج نفسه استهلكتا درجتين مختلفتين أو استغرقتا ساعات مختلفة بتكلفتين مختلفتين بدلاً من رقم ممزوج واحد.
الشحنة تخرج معها منتجاً نبيعه أيضاً. كيف تتم معالجة تكلفته؟
المنتجات المرافقة جدول على أمر الإنتاج. ويحمل كل منها حصته من تكلفة الشحنة والمخزن الذي يتم استلامه فيه، بحيث يصير الناتج الجانبي القابل للبيع مخزوناً مقوماً، ولا يحمل المنتج الرئيس إلا ما بقي بعد حصته.
كيف يتم الإفراج عن الشحنة، وهل نستطيع إيقاف شحنةٍ تم تصنيعها بالفعل؟
يمكن استلام الوارد من المورد والخارج من الخط معاً في مخزن تحت الفحص، فلا يبلغ أي منهما المخزون المتاح إلا حين يقبله مستند فحص جودة، والقبول والرفض والقبول الجزئي كلها متاحة. وتقبل قوائم الفحص إجابات رقمية ومديات، ومن ثم تكون النتيجة مقيسة إلى حد. أما الشحنة القائمة في المخزون فيمكن منعها من الصرف مدة محددة، وهي الطريقة التي يفرض بها السحب أو الحجز.
من عملاء نما في الكيماويات والدهانات والصناعات التحويلية
هل يناسب نما طريقة عملك؟
حدّثنا عن أعمالك، وسنعرض لك كيف يلبي نما احتياجاتها بالعربية وعلى البنية التحتية التي تختارها.